 Hisab Pagar
முக்கிய விஷயங்கள்
- ஒப்புக்கொண்ட சம்பள முறையையும் வருகைப் பதிவையும் முதலில் பாருங்கள்.
- சம்பள நாட்கள், வராத நாட்கள், வார விடுப்புக்கு ஒரே முறையைத் தொடர்ந்து பயன்படுத்துங்கள்.
- சம்பள ஸ்லிப்பைப் பகிரும் முன் கணக்கைச் சரிபாருங்கள்.
ஒவ்வொரு மாதக் கடைசியிலும் கடையில் அதே கேள்விகள்தான். செப்டம்பருக்கு 30 நாளா, 26 நாளா? ஞாயிற்றுக்கிழமைக்கும் சம்பளம் உண்டா? 15-ஆம் தேதி எடுத்த அரை நாளை எப்படிக் கணக்கிடுவது? வருகை ரெஜிஸ்டரை வைத்து சம்பளம் கணக்கிடும் மூன்று வழக்கமான முறைகளை ரூபாய் உதாரணங்களுடன் இந்த வழிகாட்டியில் பார்க்கலாம். ஒரு முறையைத் தேர்ந்தெடுத்து, ஒவ்வொரு மாதமும் அதேபடி கணக்கிட இது உதவும்.
படி 1: ஒவ்வொருவருக்கும் எந்த முறையில் சம்பளம் என்று பாருங்கள்
இந்தியாவில் சிறு தொழில்களில் பொதுவாக நான்கு முறைகளில் சம்பளம் கொடுப்பார்கள். ஒவ்வொன்றுக்கும் கணக்கு வேறு:
- மாதச் சம்பளம்: மாதத்துக்கு நிர்ணயித்த தொகை, உதாரணமாக ₹15,000. கடை ஊழியர்கள், கணக்காளர்கள், மேற்பார்வையாளர்களுக்கு இது வழக்கம்.
- தினக்கூலி: வேலை செய்த நாளுக்கான கூலி, உதாரணமாக ₹600. உதவியாளர்கள், கட்டடத் தொழிலாளர்கள், தொழிற்சாலை ஊழியர்களுக்கு இது வழக்கம்.
- வாரச் சம்பளம்: வாரத்துக்கு நிர்ணயித்த தொகை. பெரும்பாலும் சனி அல்லது ஞாயிறன்று கணக்கு முடிப்பார்கள்.
- மணிநேரச் சம்பளம்: மணிக்கு ஒரு தொகை. பகுதி நேர ஊழியர்கள் அல்லது தினமும் வேலை நேரம் மாறுபடுபவர்களுக்கு.
படி 2: ரெஜிஸ்டரில் மாதத்தின் நாட்களை எண்ணுங்கள்
கணக்குப் போடுவதற்கு முன் ஒவ்வொருவரின் மாதப் பதிவையும் கூட்டுங்கள். இந்த விவரங்கள் தேவை:
- மாதத்தின் நாட்கள்: 28, 29, 30 அல்லது 31.
- வந்த நாட்கள் (P), அரை நாட்கள் (H). அரை நாள் பொதுவாக 0.5 எனக் கணக்கிடப்படும்.
- வராத நாட்கள் (A), சம்பளமில்லா விடுப்பு: சம்பளம் கிடையாது.
- சம்பள விடுப்பு (PL): வேலைக்கு வந்தது போலவே சம்பளம் உண்டு.
- வார விடுப்புகள் (WO), விடுமுறைகள் (HO): பெரும்பாலான முறைகளில் மாதச் சம்பள ஊழியர்களுக்கு சம்பளம் உண்டு. தினக்கூலி ஊழியர்களுக்கு வேறுவிதமாக ஒப்புக்கொண்டிருந்தால் தவிர சம்பளம் இல்லை.
இரண்டு விதிகளைப் பின்பற்றினால் பெரும்பாலான வாக்குவாதங்களைத் தவிர்க்கலாம். வேலை நாளைக் காலியாக விட்டால் வரவில்லை எனக் கணக்கிட வேண்டும்; அதனால் தினமும் குறியுங்கள். சேர்ந்த தேதிக்கு முந்தைய நாட்கள் கணக்கிலேயே வராது; சம்பள நாளும் இல்லை, வராத நாளும் இல்லை.
படி 3: மாதச் சம்பளத்துக்கான முறையைத் தேர்ந்தெடுங்கள்
மாதச் சம்பள ஊழியர் வராத நாட்களைக் கணக்கிட ஒரு நாள் சம்பளம் தேவை. எல்லாக் கடைகளும் பின்பற்றும் ஒரே விதி என்று எதுவும் இல்லை. வழக்கமான மூன்று முறைகளிலும் தொகை சற்று மாறும்:
| முறை | ஒரு நாள் சம்பளம் | இதனால் பெருக்க வேண்டும் |
|---|---|---|
| காலண்டர் நாட்கள் | சம்பளம் ÷ அந்த மாதத்தின் நாட்கள் (28–31) | வார விடுப்பு, விடுமுறை உட்பட சம்பளம் கிடைக்கும் நாட்கள் |
| நிலையான 30 நாட்கள் | ஒவ்வொரு மாதமும் சம்பளம் ÷ 30 | வார விடுப்பு, விடுமுறை உட்பட சம்பளம் கிடைக்கும் நாட்கள் |
| வேலை நாட்கள் | சம்பளம் ÷ மாதத்தின் வேலை நாட்கள் (மொத்த நாட்கள் கழித்தல் வார விடுப்புகள்) | வேலை செய்த நாட்கள், சம்பள விடுப்பு |
எதைத் தேர்ந்தெடுத்தாலும், வேலைக்கு சேரும்போதே ஊழியரிடம் சொல்லி எழுதி வைத்துக்கொள்ளுங்கள். ஒவ்வொரு மாதமும் அதையே பயன்படுத்துங்கள். மாதத்துக்கு மாதம் முறையை மாற்றுவதால்தான் சிக்கல் வருகிறது.
உதாரணம்: மாதச் சம்பளம்
Ramesh, மாதம் ₹15,000, ஞாயிறு விடுப்பு
செப்டம்பர் 2026-இல் 30 நாட்கள். 6, 13, 20, 27 தேதிகள் ஞாயிற்றுக்கிழமைகள். ஆக 4 வார விடுப்புகள், 26 வேலை நாட்கள். Ramesh 2 நாட்கள் வரவில்லை, 2 அரை நாட்கள் எடுத்தார். மீதமுள்ள 22 வேலை நாட்களிலும் வந்தார்.
காலண்டர் நாட்கள் முறை (30 நாள் மாதத்தில் நிலையான 30 நாள் முறையும் இதேதான்):
வேலை நாட்கள் முறை:
அதே வருகைக்கு ₹231 வித்தியாசம் வருகிறது. இரண்டிலும் தவறில்லை; ஒப்புக்கொண்ட முறைகள் வேறு.
31 நாள் மாதத்தில் காலண்டர் முறையில் ஒரு நாள் சம்பளம் சற்றுக் குறையும் (₹15,000 ÷ 31 = ₹483.87). அதனால் வராத ஒவ்வொரு நாளுக்கும் பிடித்தமும் சற்றுக் குறையும். ஒரு நாளும் விடுப்பு எடுக்காதவருக்கு முழு ₹15,000 கிடைக்கும்; வார விடுப்பு உட்பட எல்லா நாட்களுக்கும் சம்பளம் உண்டு. நிலையான 30 நாள் முறையில் வராத ஒரு நாளுக்கு எப்போதும் ₹500 பிடித்தம். 31 நாள் மாதத்தில் கூடுதல் நாளுக்குப் பணம் சேருமா என்பதை முடிவு செய்ய வேண்டும். நிலையான 30 நாள் முறையைப் பயன்படுத்தும் பெரும்பாலான முதலாளிகள் முழுச் சம்பளத்திலிருந்து வராத ஒவ்வொரு நாளுக்கும் ₹500 கழிப்பார்கள்.
உதாரணம்: தினக்கூலி
Sunita, நாளுக்கு ₹600
அதே மாதம், அதே வருகை: 22 முழு நாட்கள், 2 அரை நாட்கள்.
இங்கே வார விடுப்பு, விடுமுறைக்குச் சம்பளம் இல்லை. தினக்கூலி ஊழியருக்குச் சம்பள விடுப்பு கொடுப்பதாக இருந்தால், அந்த நாட்களை முழுக் கூலியில் சேருங்கள்.
உதாரணம்: வாரச் சம்பளம்
Aslam, வாரம் ₹3,500
வாரச் சம்பளம் ஏழு நாட்களுக்கானது. அதனால் ஒரு நாள் சம்பளம் ₹3,500 ÷ 7 = ₹500; வார விடுப்புக்கும் சம்பளம் உண்டு. விடுப்பு எடுக்காத வழக்கமான வாரத்தில் முழு ₹3,500 கிடைக்கும். ஒரு அரை நாள் எடுத்த வாரத்தில்:
செப்டம்பர் முழுவதும் Ramesh-இன் அதே வருகை இருந்தால், Aslam-க்கு 27 சம்பள நாட்கள். ஆக ₹500 × 27 = ₹13,500.
உதாரணம்: மணிநேரச் சம்பளம்
Imran, மணிக்கு ₹80, 8 மணி நேர ஷிப்ட்
மணிநேர ஊழியர்களுக்கு வேலை செய்த நேரத்துக்குச் சம்பளம். தினமும் நேரத்தை எழுதவில்லை என்றால், வந்த நாள் ஒரு முழு ஷிப்டாகவும் அரை நாள் பாதி ஷிப்டாகவும் கணக்காகும்:
சில நாட்கள் 10 மணி நேரமும் மற்ற நாட்கள் 6 மணி நேரமும் வேலை செய்திருந்தால், அந்த நாட்களில் உண்மையில் வேலை செய்த நேரத்தை எழுதுங்கள்.
மாதத்தின் நடுவில் வேலைக்கு சேர்ந்தால்
சேர்ந்த தேதியிலிருந்து மட்டுமே நாட்களை எண்ணுங்கள். Ramesh செப்டம்பர் 16 அன்று சேர்ந்ததாக வைத்துக்கொள்வோம். 16 முதல் 30 வரை 15 நாட்கள்: 2 ஞாயிறுகள், 1 வராத நாள், 1 அரை நாள், 11 வந்த நாட்கள்.
காலண்டர் முறையில் மாதத்தின் மொத்த நாட்களான 30-ஆல்தான் வகுக்க வேண்டும். அவர் வேலையில் இருந்த 15 நாட்களால் அல்ல.
படி 4: சம்பாதித்த சம்பளத்திலிருந்து கையில் கொடுக்க வேண்டிய தொகை வரை
மேலே வந்த தொகை அவர் சம்பாதித்தது. இன்னும் கொடுக்க வேண்டிய தொகையை அறிய, அந்த மாதத்தில் ஏற்கெனவே வாங்கிய பணத்தைக் கழியுங்கள்:
Ramesh ₹13,500 சம்பாதித்து, 5-ஆம் தேதி ₹2,000, 18-ஆம் தேதி ₹1,000 அட்வான்ஸ் வாங்கியிருந்தால், 30-ஆம் தேதி தர வேண்டிய மீதி ₹10,500. ஓவர்டைமும் தாமத அபராதமும் சம்பாதித்த தொகையை மாற்றும்; ஓவர்டைம், தாமத அபராதக் கணக்கு, அட்வான்ஸ் கணக்கு வைப்பது எப்படி ஆகியவற்றைப் பாருங்கள்.
வழக்கமாக நடக்கும் தவறுகள்
- முறைகளைக் கலப்பது. 26 வேலை நாட்களால் வகுத்துவிட்டு வார விடுப்புக்கும் சம்பளம் சேர்த்தால் மாதந்தோறும் அதிகம் கொடுத்துவிடுவீர்கள்.
- மாதச் சம்பள ஊழியரின் வார விடுப்பை மறப்பது. காலண்டர், நிலையான 30 நாள் முறைகளில் ஞாயிறு விடுப்புக்கும் சம்பளம் உண்டு. அதை விடுத்தால் சம்பளம் குறைவாகத் தெரியும்.
- நாட்களைக் காலியாக விடுவது. ரெஜிஸ்டரில் காலிப் பெட்டி இருந்தால் மாதக் கடைசியில் வாக்குவாதம் வரும். A அல்லது WO குறியுங்கள்.
- ஒவ்வொரு படியிலும் முழு ரூபாயாக்குவது. கடைசியில் மட்டும் செய்யுங்கள். ₹576.92 × 23 என்பது ₹13,269.16; அதை ₹13,269 என எடுத்துக்கொள்ளலாம்.
- குறைந்தபட்ச ஊதியத்தைக் கவனிக்காமல் விடுவது. அந்த வகை வேலைக்கு உங்கள் மாநிலம் அறிவித்த குறைந்தபட்ச ஊதியத்தைக் கணக்கு பூர்த்தி செய்கிறதா என்று பாருங்கள். பல மாநிலங்கள் ஆண்டின் நடுவிலும் விகிதங்களை மாற்றும்; தற்போதைய தொகையைச் சரிபாருங்கள்.
ஹிசாப் பகார் எப்படிக் கணக்கிடுகிறது?
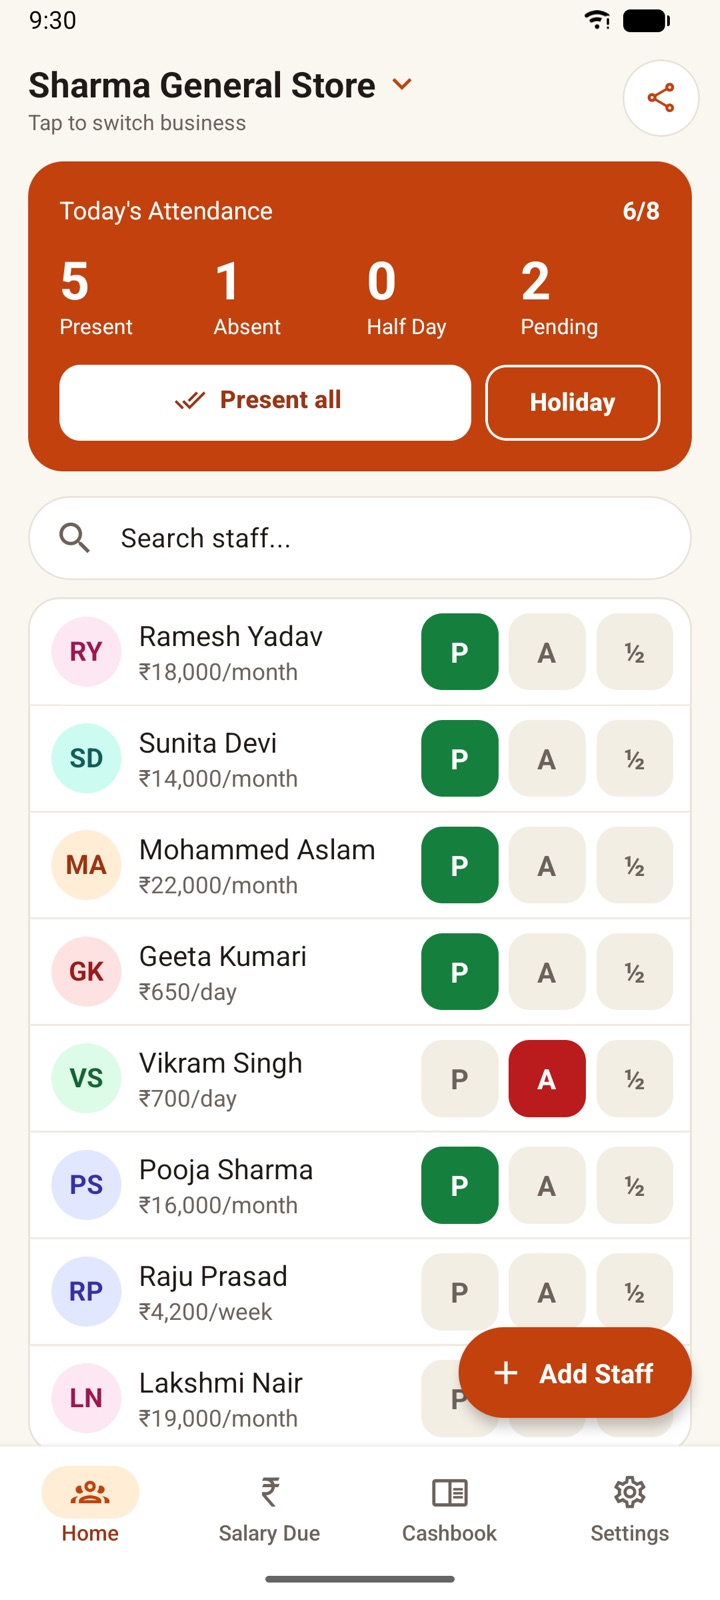
மாதச் சம்பள ஊழியர்களுக்கு ஹிசாப் பகார் காலண்டர் நாட்கள் முறையைப் பயன்படுத்துகிறது. ஆப்பில் உள்ள துல்லியமான விதிகள்:
- மாதாந்திரம்: சம்பளம் ÷ மாதத்தின் நாட்கள் × (வந்த நாட்கள் + அரை நாட்கள் × 0.5 + சம்பள விடுப்பு + விடுமுறைகள் + வார விடுப்புகள்).
- தினசரி: தினக்கூலி × (வந்த நாட்கள் + அரை நாட்கள் × 0.5 + சம்பள விடுப்பு). விடுமுறை, வார விடுப்புக்குச் சம்பளம் இல்லை.
- வாராந்திரம்: வாரச் சம்பளம் ÷ 7 × (வந்த நாட்கள் + அரை நாட்கள் × 0.5 + சம்பள விடுப்பு + விடுமுறைகள் + வார விடுப்புகள்).
- மணிநேர அடிப்படை: மணிக்கான தொகை × மணி நேரம். வேலை நேரத்தைத் தனியாகப் பதிவு செய்யாவிட்டால், வந்த நாள் நீங்கள் அமைத்த “ஒரு நாள் வேலை நேரம்” அளவிலும் (இயல்பாக 8), அரை நாள் அதில் பாதியாகவும் கணக்காகும்; சம்பள விடுப்பு முழு ஷிப்டாகக் கணக்காகும்.
- கடந்த வேலை நாளில் வருகை குறிக்கவில்லை என்றால் வராத நாளாகும்; குறிக்காத வார விடுப்பு நாள் வார விடுப்பாகும். சேர்ந்த தேதிக்கு முந்தைய நாட்களும் இனி வரும் நாட்களும் கணக்கில் சேராது. அதனால் மாதத்தின் நடுவில் அதுவரை சம்பாதித்த தொகையைப் பார்க்கலாம்.
- ஓவர்டைம் சேர்த்ததும் மொத்தம் அருகிலுள்ள முழு ரூபாயாக்கப்படும். பிறகு அபராதங்களும் தாமத அபராதங்களும் கழிக்கப்படும். அந்த மாதத்தில் பதிவு செய்த அட்வான்ஸ், கொடுத்த பணம் கழிக்கப்பட்டு நிலுவைத் தொகை காட்டப்படும்.
வேலை நாட்கள் கணக்கைத் தவிர, இந்தப் பக்கத்தில் உள்ள எல்லா உதாரணங்களிலும் ஹிசாப் பகார் காட்டும் தொகை இதேதான். நீங்கள் வேலை நாட்கள் முறையைப் பயன்படுத்தினாலும் ரெஜிஸ்டருக்கும் ஸ்லிப்புக்கும் ஆப்பைப் பயன்படுத்தலாம். ஆனால் சம்பளத் தொகை காலண்டர் நாட்கள் முறையில்தான் கணக்கிடப்படும்.